
Штраф за несвоевременную сдачу декларации по НДС
Сумма штрафа за несвоевременную сдачу декларации по НДС, так же как и штрафа за несдачу декларации по НДС, рассчитывается по общим правилам. Эти правила содержит п. 1 ст. 119 НК РФ. Согласно им размер штрафа определяется исходя из 5% от суммы налога к уплате за каждый месяц (неполный или полный) с того дня, который был назначен для представления декларации. Величина штрафа не может превышать 30% от указанной суммы и не может быть менее 1000 руб.
Сдача декларации по НДС в 2026 году должна осуществляться до 25 числа месяца следующего за отчетным кварталом. Теперь это касается и упрощенцев, не освобожденных от НДС.
Подробнее о сроках уплаты налогов в 2026 году мы писали здесь.
Помимо штрафа налогоплательщику, опоздавшему с отчетом, выставят другие санкции. Какие именно, узнайте в Готовом решении от КонсультантПлюс. Если у вас нет доступа к системе КонсультантПлюс, получите бесплатный пробный доступ онлайн. Если вы хотите иметь полный постоянный доступ к системе, запросите ее стоимость.
За налоговые периоды с 2026 года декларацию по НДС нужно оформлять по обновленной форме, утв. приказом ФНС от 05.11.2024 № ЕД-7-3/989@ в ред. приказа ФНС от 18.12.2025 № ЕД-7-3/1227@. Скачайте бланк бесплатно, кликнув по картинке ниже:
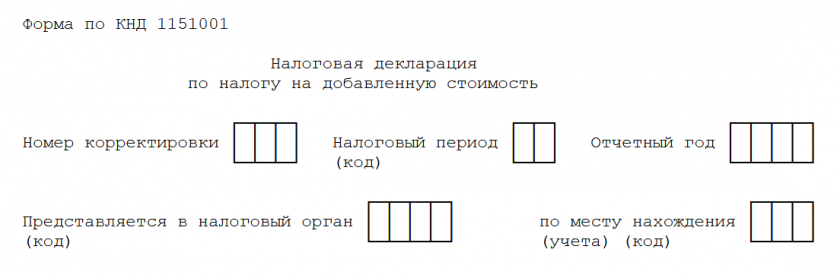 Бланк декларации по НДС в 2026 году
Построчный алгоритм с примерами заполнения всех двенадцати разделов отчета вы найдете в КонсультантПлюс. Пробный доступ к системе можно получить бесплатно. Упростите себе работу по заполнению отчета, пользуйтесь образцами декларации по НДС за 3 квартал 2026 года: образец для ОСНО и образец декларации по НДС для УСН. Если вы хотите иметь полный постоянный доступ к системе, запросите ее расценки.
О том, по какой форме отчитываются упрощенцы по НДС, мы рассказывали здесь, а образец декларации по НДС со ставкой 5% мы представили здесь.

О том, как платить НДС в 2026 году, мы рассказывали в этом материале.
Штраф за уточненную декларацию
Да, за подачу уточненки тоже могут оштрафовать. Избежать штрафа за уточненную декларацию по НДС можно, если:
- подать уточненку до завершения срока представления первоначальной декларации, т. е. в срок (п. 2 ст. 81 НК РФ);
- уточненка подается после завершения срока представления первоначального отчета, но до истечения срока уплаты налога, а ИФНС ошибки в первоначальной декларации не выявила или не успела проинформировать налогоплательщика о назначении выездной налоговой проверки (п. 3 ст. 81 НК РФ);
- до подачи уточненки, представляемой после истечения сроков подачи декларации и при наличии положительного сальдо на ЕНС в размере, соответствующем сумме налога и пеней, а выездная проверка, проведенная до подачи уточненки, не выявила ошибок (п. 4 ст. 81 НК РФ).
Также часто возникает вопрос: если ситуация с несвоевременной сдачей декларации по НДС возникает в отношении отчета с нулевой суммой к уплате, взыскивается ли в этом случае минимальный штраф за несданную декларацию по НДС в размере 1 000 руб.? Единого ответа на этот вопрос нет.
Штраф за несдачу декларации с отсутствующей суммой налога к уплате
С 26.06.2026 в НК РФ закреплено правило: налогоплательщик освобождается от ответственности за несдачу в срок деклараций, если в декларации отсутствует сумма к уплате (новый п. 3 ст. 119 НК РФ, введен законом от 26.06.2026 № 201-ФЗ). При этом:
- освобождение от ответственности распространяется и на декларации (расчеты), поданные до вступления закона № 201-ФЗ в силу — то есть до 26 июня 2026 года;
- если по таким декларациям уже было вынесено решение о штрафе, но оно не было исполнено на эту дату — штраф взысканию не подлежит, при условии что основания для освобождения соблюдены.
Подробнее см. здесь.
Ранее позиция чиновников была такова, что налогоплательщик не освобождался от штрафа за непредставление декларации по НДС, даже если в ней не указывалась сумма налога к уплате и отсутствовала недоимка. Штраф за такое нарушение предусмотрен ст. 119 НК РФ (письма ФНС России от 22.08.2014 № СА-4-7/16692, Минфина России от 23.11.2011 № 03-02-08/121 и 27.10.2009 № 03-07-11/270, УФНС России по Москве от 16.03.2009 № 20-14/4/022859@). Это в полной мере относили и к штрафу за несвоевременное представление декларации по НДС с отсутствующей суммой к уплате.
Мнение чиновников поддерживали в большинстве своем и суды (постановления Пленума ВАС РФ «О некоторых вопросах, возникающих при применении арбитражными судами части первой Налогового кодекса Российской Федерации» от 30.07.2013 № 57, Президиума ВАС РФ от 08.06.2010 № 418/10 по делу № А68-5747/2009, Арбитражного суда Северо-Кавказского округа от 29.04.2016 № Ф08-2313/2016 по делу № А32-42102/2014, ФАС Западно-Сибирского округа от 16.02.2012 по делу № А03-7357/2011 (определением ВАС РФ от 31.07.2012 № ВАС-7486/12 отказано в передаче данного дела в Президиум ВАС РФ, ФАС Северо-Западного округа от 25.01.2011 по делу № А26-5027/2010, ФАС Западно-Сибирского округа от 07.09.2010 по делу № А75-9192/2009).
Поскольку по отчету, не имеющему суммы к уплате, штраф за декларацию по НДС рассчитать не представлялось возможным, а применять его было надо, то в этом случае размер штрафа за несвоевременную сдачу декларации считался равным минимальной санкции — 1000 руб. (постановления ФАС Центрального округа от 23.03.2012 по делу № А35-6471/2011, ФАС Волго-Вятского округа от 15.02.2010 по делу № А31-7500/2009, ФАС Северо-Западного округа от 25.02.2009 по делу № А56-28215/2007, ФАС Восточно-Сибирского округа от 28.02.2007 № А19-20250/06-52-Ф02-674/07-С1 по делу № А19-20250/06-52).
О том, в каких ситуациях возможно снижение величины санкций, рассказали эксперты КонсультантПлюс. Получите пробный доступ к системе КонсультантПлюс и бесплатно переходите в Готовое решение. Если вы хотите иметь полный постоянный доступ к системе, запросите ее стоимость.
Итоги
За несвоевременную сдачу декларации предусмотрен штраф, размер которого зависит от количества месяцев просрочки и суммы налога к уплате. Судебная практика по вопросу назначения штрафа за несвоевременное представление нулевой декларации неоднозначна, а чиновники считают, что отсутствие суммы налога к уплате и отсутствие недоимки не является основанием для освобождения от ответственности.
См. также материал «Размеры штрафов за несдачу отчетности в налоговую».
Здоауствуйте. Декларации подаем чере 1с отчетность. Там произошел какой то сбой. Указано было, что декларация была сдана, только через 5 месяцев выяснили, что оказывается она не сдана. Пришлось отправлять заново. Ндс был уплачен в срок. В самой декларации имеются доказательства того, что она была сформирована в правильный срок. Есть ли шанс того, что налоговая ограничится минимальным штрафом в 5%? Налог то мы оплатили вовремя.