

Упрощенка «доходы минус расходы»: условия для перехода
В 2026-2027 гг. право перехода на УСН «доходы минус расходы» появляется у налогоплательщиков при соблюдении следующих условий:
- Они не занимаются деятельностью, перечисленной в п. 3 ст. 346.12 НК РФ.
- Организация не имеет филиалов.
- Доля участия иных юрлиц в УК организации не превышает 25%. Из этого правила есть некоторые исключения.
- Сумма доходов, полученных налогоплательщиком по итогам 9 месяцев предществующего года, не превысила 337,5 млн руб. с учетом коэффициента-дефлятора. Обратите внимание, что на 2026 год коэффициент-дефлятор принимает значение 1,090. На 2027 год его планируемое на момент выхода статьи значение - 1,153.
- Остаточная стоимость имеющихся в наличии амортизируемых основных средств (ОС) не превышает 200 млн руб. Эта сумма также корректируется коэффициентом-дефлятором.
ВАЖНО! Разъяснения от КонсультантПлюс
При переходе на УСН с другого режима в момент уведомления налогового органа ограничение по средней численности работников может не соблюдаться (Письма Минфина России от 01.12.2009 N 03-11-06/2/254, от 25.11.2009 N 03-11-06/2/248). Но после перехода вы должны его выполнять.
Подробнее про численность при УСН читайте готовое решение. Пробный доступ бесплатный. Если вы хотите иметь полный постоянный доступ к системе, запросите ее расценки.
Хотите всегда иметь развернутую информацию по данной теме? Тогда воспользуйтесь бесплатно пробным доступом к системе КонсультантПлюс. А если вы захотите пользоваться ею постоянно, здесь можно запросить ее стоимость.
Для того чтобы перейти на УСНО «доходы минус расходы», требуется до конца года подать специально оформленное заявление в территориальную ИФНС, с 2026 года действует новая форма. Если же юрлицо или ИП только зарегистрировались, то такое заявление подается в 30-дневный срок с момента регистрации (п. 3 ст. 346.13 НК), иначе переход на УСН окажется возможным лишь со следующего года при условии подачи заявления об этом до 31 декабря.
Актуальный в 2026-2027 гг. бланк уведомления о переходе на УСН (единую форму по упрощенной системе налогообложения) можно скачать по ссылке, приведенной ниже.
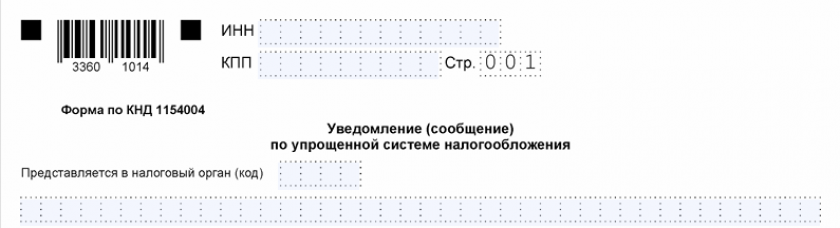 Уведомление (сообщение) по упрощенной системе налогообложения КНД 1154004 (образец и бланк)
Сохранение права на применение УСН обусловлено соответствием вышеперечисленным критериям и еще одним пределом доходов — их максимально допустимой к получению величиной за год применения УСН (п. 4 ст. 346.13 НК РФ). Для 2026 года эта величина определяется как 490,5 млн руб. (450 млн руб. с учетом коэффицкета-дефлятора). Однако несмотря на резкое увеличение лимита по доходам, в 2025 году законодатели преподнесли упрощенцам "сюрприз" в виде необходимости платить НДС при превышении доходов определенной величины. С 2026 года эта величина была снижена до 20 млн руб.
О том, возможно ли наличие обособленного подразделения при упрощенке, читайте в материале «Открываем обособленное подразделение при УСН».
Налоги при УСН «доходы минус расходы»
Налогоплательщики на УСН освобождены от уплаты:
- налога на имущество, кроме объектов недвижимости, стоимость которых определена как кадастровая (это, в частности, офисные, торговые и сервисные помещения и здания);
- налога на прибыль (для ИП — НДФЛ), кроме доходов в виде дивидендов и доходов, облагаемых по особым ставкам.
Остальные налоги, сборы и взносы уплачиваются на общих основаниях.
О том, какими правилами при применении УСН руководствоваться в 2026-2027 годах в части страховых взносов, читайте в этой статье.
Если налогоплательщиками выбрана такая система налогообложения, как упрощенка «доходы минус расходы» со ставкой 15%, то они должны вести КУДиР. Необходимо иметь в наличии все документы, подтверждающие осуществление расходов и их оплату. Налогоплательщики-«упрощенцы» обязаны в общем порядке вести кассовые операции. А также сдавать налоговую и статистическую отчетность.
Налогоплательщики, которые выбрали налогообложение «доходы минус расходы», не освобождаются от выполнения обязанностей, предусмотренных для налоговых агентов. Кроме того, они должны соблюдать все нормы в отношении контролирующих лиц, если они владеют соответствующими долями в контролируемых иностранных компаниях.
Сколько процентов бывает налог на УСН «доходы минус расходы»
Основная ставка на УСН «доходы минус расходы» определена в размере 15% на основании п. 2 ст. 346.20 Налогового кодекса. Субъектами Российской Федерации могут быть установлены сниженные ставки налога. Это применимо только для налогоплательщиков, ведущих деятельность, включенную в специальный перечень правительства РФ из Постановления № 4176-р.
УСН «доходы минус расходы» 15%: минимальный налог
Для упрощенцев, избравших объектом налогообложения при УСН «доходы минус расходы» (ставка 15%), установлен особый налог в размере 1% от всей суммы полученных в течение года доходов. Единый налог в установленном минимальном размере уплачивается в том случае, если расчетная сумма налога (налоговая ставка, умноженная на разность доходов и расходов) за год получается меньше минимальной.
Минимальный налог уплачивается по итогам года при сдаче налоговой декларации. При этом авансовые платежи налогоплательщики делают на основании произведенных в общеустановленном порядке расчетов.
О расчете минимального налога читайте в статье «Как рассчитать минимальный налог при УСН?».
Упрощенка «доходы минус расходы»: изменяется ли ставка?
Для налогоплательщиков на УСН «доходы минус расходы» ставка налога (региональная дифференцированная) может ежегодно пересматриваться. Но это касается только налогоплательщиков отраслей из указанного выше Постановления № 4176-р. Все изменения вносятся при помощи принятия соответствующих законов субъектами Федерации. Закон об установлении новой дифференцированной ставки принимается до конца года с той целью, чтобы в новом налоговом периоде действовала уже другая налоговая ставка.
В последнее время некоторые субъекты Федерации стали применять дифференцированные ставки, которые ниже максимальной в 2–3 раза. Это говорит о том, что региональные правительства заинтересованы в создании приемлемых условий для развития небольшого бизнеса.
УСНО «доходы минус расходы»: изменения в 2023-2027 годах
В 2023 году произошли принципиальные изменения в налоговом законодательстве и относятся они не только к УСН "доходы минус расходы", а почти ко всем видам налогов. Обязательным стали использование единого налогового счета и уплата единого налогового платежа. Основная суть изменений сводится к тому, что все налоговые платежи теперь перечисляются по единым реквизитам на единый налоговый счет. Сроки уплаты всех видов налогов установлены на единое число - 28 (так авансы по УСН необходимо будет уплачивать до 28 числа месяца, следующего за отчетным кварталом, а не до 25). Сроки сдачи всех деклараций также переносятся на единое число - 25 (так декларацию по УСН необходимо сдавать до 25 марта (организации) или до 25 апреля (ИП)).
Кроме того, поскольку авансы по УСН уплачиваются без сдачи декларации, в налоговую следует представлять уведомление.
Подробнее о едином налоговом платеже рассказали эксперты КонсультантПлюс. Оформите пробный доступ к системе и переходите в Типовую ситуацию. Это бесплатно. Если вы хотите иметь полный постоянный доступ к системе, запросите ее расценки.
С 2025 года масштабные изменения затронули именно упрощенную систему налогообложения:
- Изменены лимиты доходов и стоимости основных средств для применения УСН.
- Отменены повышенные ставки.
- Упрощенцы стали плательщиками НДС.
В 2026 году, в числе прочего:
- Снижен лимит, дающий право освобождения от НДС.
- Перечень расходов, учитываемых при УСН с объектом «доходы минус расходы», стал открытым, как для налога на прибыль.
- При переходе с упрощенки на ОСНО можно учесть в расходах товары, которые были приобретены и оплачены в последние три года и на момент перехода на общий режим еще не списаны в расходы.
- Новая форма декларации по УСН.
- Новая единая форма уведомления по упрощенной системе налогообложения (переход на УСН, отказ от УСН, утрата права на УСН).
ВАЖНО! Согласно апрельским поправкам, бизнес на УСН может уменьшить доходы на сумму НДС, начисленную при отгрузке в счет аванса, полученного до 2026 года и учтенного в доходах по УСН в 2025 году и ранее. Это позволит вернуть средства, если аванс получен без НДС в 2025 году или ранее, а отгрузка произошла после 01.01.2026 года с НДС. Аналогично, на сумму НДС можно уменьшить ранее признанные доходы (полученные авансы) и бизнес, который перешел на НДС с 2025 года. Подробнее об этом в нашей статье. Кроме этого, некоторые ИП могут перейти на УСН или сменить объект задним числом. Об этом — в данной публикации.
Больше изменений — в нашем чек-листе по налогам 2026.
Информация обо всех изменениях 2026 года представлена в КонсультантПлюс. Оформите полный бесплатный доступ к правовой системе и переходите в справочный материал. Если вы хотите иметь полный постоянный доступ к системе, запросите ее расценки.
С 2027 по 2029 год будет заморожен лимит для освобождения от НДС. Он останется на уровне 2026 года и составит 20 млн руб.
ИП на УСН «доходы минус расходы»
УСН «доходы минус расходы» применяется ИП на тех же условиях, которые действуют и для юрлиц (ст. 346.12 НК РФ):
- Они ведут деятельность, не запрещенную п. 3 ст. 346.12 НК РФ.
- Соблюдается установленный лимит годового дохода. При этом для начала применения режима 9-месячный предел ИП может не соблюдаться (письмо Минфина России от 01.03.2013 № 03-11-09/6114).
- Остаточная стоимость амортизируемых ОС составляет менее 200 млн руб. (с учетом коэффициента-дефлятора).
У впервые зарегистрированных ИП, чья деятельность связана с производством, оказанием социальных услуг либо с научной деятельностью, может быть право на применение в течение первых 2 лет работы льготной налоговой ставки в размере 0%. Это региональная льгота, устанавливаемая или не устанавливаемая каждым регионом.
Все новации 2026-2027 годов в части применения УСН относятся в равной степени как к организациям, так и к ИП.
Особым новшеством для ИП на УСН в 2026-2027 гг. стало то, что проценты по вкладам перестали попадать под налогообложение УСН. Такие доходы теперь облагаются подоходным налогом. Подробнее об этом читайте здесь.
Какая система налогообложения лучше — «доходы минус расходы» или «доходы»?
Тем, кто ищет ответ на вопрос, что выгоднее: УСН «доходы минус расходы» либо УСН «доходы», необходимо проанализировать свою планируемую деятельность. Так, большая доля документально и экономически-обоснованных затрат делает оправданным выбор объекта «доходы минус расходы», а их отсутствие — объекта «доходы».
Немаловажную роль при таком выборе играет и действующее региональное законодательство, ведь субъекты РФ могут устанавливать свои дифференцированные налоговые ставки как для отдельных групп налогоплательщиков, так и для конкретных видов деятельности.
Подробнее см. нашу статью.
Итоги
Если принято решение о применении УСН «доходы минус расходы» и соблюдаются все условия для перехода на этот режим, то в налоговый орган нужно подать уведомление. Сроки подачи уведомления и момент, с которого возможно будет начать применять УСН 15%, различаются для действующих и вновь зарегистрированных налогоплательщиков. Общая ставка налога с объектом «доходы минус расходы» установлена в размере 15%, но может быть снижена решением субъекта Российской Федерации. Особенностью применения УСН 15% является обязанность плательщика уплачивать минимальный налог в случае, если рассчитанный налог будет меньше 1% от суммы полученных доходов. В 2026-2027 гг. упрощенцы с доходами более 20 млн руб. обязаны уплачивать НДС.
Большое спасибо!
До 2020 года организация была на УСН "Доходы минус расходы ", с 2020 мы перешли на " Доходы ". Но в 2024 году вернулись на " Доходы минус расходы".
И получается так, что расходы по зп (которые мы должны были взять в расход в января 2020 года) перешли в программе на текущий год - 2024.
Вопрос: можем ли мы взять их в расход на данный момент? Так как 3 года прошло.