Коротко о вычете по патенту в 2026-2027 годах
Право уменьшать стоимость патента на страховые взносы предусмотрено п. 1.2 ст. 346.51 НК РФ. Данная норма действует с 2021 года и была введена Федеральным законом от 23.11.2020 № 373-ФЗ.
В 2026 и 2027 годах фиксированные страховые взносы индивидуального предпринимателя за себя составляют 57 390 и 61 154 руб. соответственно. Если предприниматель не имеет работников, он вправе уменьшить стоимость патента на сумму страховых взносов вплоть до полного обнуления налога. Если же ИП является работодателем, размер вычета ограничен 50% стоимости патента.
При этом для уменьшения патента на фиксированные взносы ИП за себя не требуется их предварительная уплата, достаточно того, что они относятся к взносам, подлежащим уплате в календарном году действия патента.


Подписывайтесь на нас удобным способом и смотрите полезный контент.
С 2028 года предлагают уменьшать налог по ПСН на страховые взносы ИП в автоматическом режиме.
Подробные разъяснения по вопросам применения ПСН привели эксперты системы КонсультантПлюс. Ознакомиться с материалом можно, оформив бесплатный пробный доступ к системе. Если же вы планируете пользоваться КонсультантПлюс на постоянной основе, уточните стоимость.
За счёт каких сумм можно уменьшить патент на страховые взносы
Виды сумм, уменьшающих патент:
|
Вид суммы |
Особенность в 2026 году |
|
Фиксированные страховые взносы ИП за себя |
единый тариф, сумма — 57 390 руб. в 2026 году, 61 154 руб. — в 2027-м |
|
Взносы на ОПС с доходов свыше 300 000 руб. (1%) |
считаются от потенциально возможного дохода по патенту, а не от фактически полученного |
|
Страховые взносы с выплат наёмным работникам |
учитываются только по работникам, занятым в патентной деятельности |
|
Больничные за первые 3 дня болезни работника |
оплачиваются за счёт средств ИП; пособия по трaвматизму и профзаболеваниям в вычет не включаются — они полностью покрываются Соцфондом |
|
Взносы по договорам ДЛС с лицензированными страховщиками |
добровольное личное страхование работников |
Важно: с 2026 года применять ставку 15% для МСП по ст. 427 НК РФ на ПСН стало сложнее. Без дополнительных условий льгота сохранена, например, для общепита на ПСН (п. 13.1 ст. 427 НК РФ). Для остальных видов деятельности тариф 15% доступен, только если вид деятельности включен в правительственный перечень (новый п. 13.1 ст. 427 НК РФ, введен законом от 28.11.2025 № 425-ФЗ с 01.01.2026).
Новые лимиты доходов на ПСН пока такие (Закон № 425-ФЗ):
|
Год |
Лимит доходов |
|
2025 |
60 млн руб. |
|
2026 |
20 млн руб. (по доходам за 2025 год или в 2026 году) |
|
2027 |
15 млн руб. (по доходам за 2026 год или в 2027 году) |
|
2028 |
10 млн руб. (по доходам за 2027 год или в 2028 году) |
Зачем с 2027 года ИП на патенте надо подстраховать себя упрощенкой? Наш совет смотрите здесь.
Как уменьшить патент на страховые взносы в 2026-2027 годах
Основные правила:
- Патент 2026-2027 годов уменьшается на взносы ИП за себя (фиксированную часть и 1% с доходов свыше 300 000 руб.), которые причитаются к уплате именно в том календарном году, в котором действует патент.
- Уменьшить патент можно еще до фактической уплаты взносов, уплачивать их для получения вычета не обязательно.
- Фиксированные взносы ИП за себя нужно уплатить до 28 декабря.
- Взносы за работников и больничные пособия принимаются в вычет только по сотрудникам, занятым именно в патентной деятельности.
- Взносы за работников учитываются в размере сумм, уплаченных за период действия патента.
- Если сумма взносов и пособий превысила налог по одному патенту, остаток можно перенести на уменьшение налога по другому патенту, действующему в этом же году.
Ограничение по размеру вычета:
|
Категория ИП |
На сколько можно уменьшить патент |
|
ИП без наёмных работников |
до 100% — вплоть до нуля |
|
ИП с наёмными работниками |
не более чем на 50% |
Справка: дополнительные взносы в размере 1% с доходов сверх 300 тыс. руб. за 2023 год признавались подлежащими уплате как в 2023 году, так и в 2024 году. То есть ИП сам мог решить, в каком периоде он брал допвзнос в уменьшение патента (письмо ФНС от 25.08.2023 № СД-4-3/10872@). Такой же подход сохраняется и на последующие годы, например, на 2026-2027. Подробнее см. здесь.
Что делать, если ИП подал уведомление об уменьшении патента с неверной суммой? Как исправить ошибку? Разбирались с этим вопросом у нас на форуме.
Пример уменьшения патента на страховые взносы
Пример 1. ИП без работников.
ИП Викторов А. В. самостоятельно занимается ремонтом автотранспорта в Нижнем Новгороде. Стоимость патента на 2026 год — 60 000 руб. Взносы за 2026 год — 57 390 руб.
Патент к уплате: 60 000 − 57 390 = 2 610 руб.
Пример 2. ИП с работниками.
Те же условия, но у ИП Викторова работают по трудовым договорам двое сотрудников. Начисленные на их зарплату взносы за 2026 год — 140 000 руб., что превышает стоимость патента. Но поскольку ИП — работодатель, уменьшить налог он может только на 50%.
Патент к уплате: 60 000 × 50% = 30 000 руб.
Сравнение примеров:
|
Параметр |
ИП без работников |
ИП-работодатель |
|
Стоимость патента |
60 000 руб. |
60 000 руб. |
|
Сумма взносов |
57 390 руб. |
140 000 руб. |
|
Ограничение вычета |
до 100% |
до 50% |
|
Патент к уплате |
2 610 руб. |
30 000 руб. |
Сроки уменьшения патента на страховые взносы
Чётких сроков подачи уведомления в течение года не установлено, но важно уложиться до срока уплаты налога по патенту, чтобы применить вычет к соответствующему платежу.
Инструкция: как и когда уменьшать патент по срокам
- Определите взносы, которые причитаются к уплате в календарном году действия патента, их можно использовать в вычете независимо от фактической даты уплаты.
- Направьте уведомление об уменьшении патента в налоговую до срока уплаты налога по патенту, к которому применяется вычет.
- Если сумма взносов больше стоимости одного патента, распределите остаток на другой патент, действующий в этом же году, и подайте уведомление также по нему.
- Фиксированные взносы ИП за себя нужно уплатить до 28 декабря — это отдельный срок, не совпадающий со сроком подачи уведомления на вычет.
Как написать заявление на уменьшение патента
Чтобы законно применить вычет, в налоговую нужно направить уведомление об уменьшении суммы налога при ПСН на сумму страховых взносов и пособий. Форма утверждена приказом ФНС от 26.03.2021 № ЕД-7-3/218@.
Вы можете бесплатно скачать бланк и образец заполнения заявления на уменьшение патента, кликнув по картинке ниже:
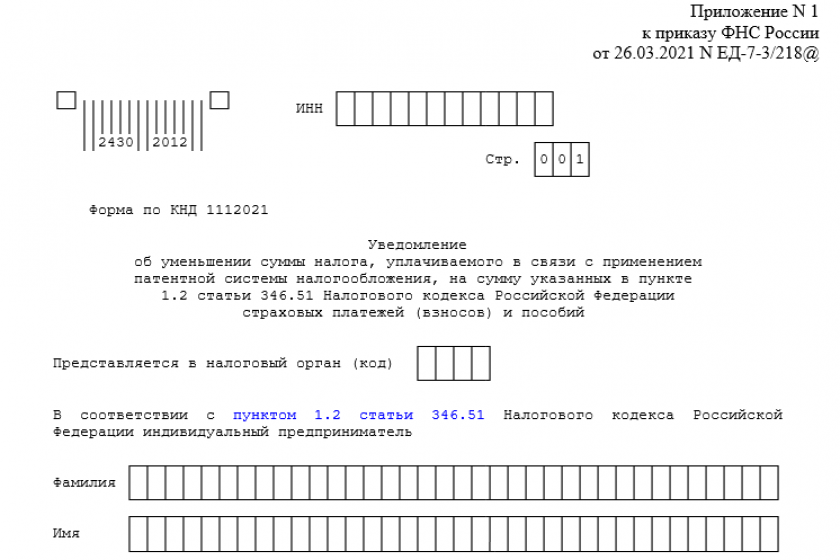 Бланк уведомления об уменьшении суммы налога при ПСН на сумму страховых взносов и пособий
Структуру уведомления см. в нашей таблице:
|
Раздел |
Что указывается |
|
Титульный лист |
ФИО предпринимателя, ИНН, код инспекции; подпись и дата — подтверждение достоверности сведений |
|
Лист А |
сведения о патентах (номер, дата выдачи, сумма к уплате); код признака налогоплательщика (1 — работодатель, 2 — «одиночка»); суммарный налог по всем патентам; итоговая сумма вычета |
|
Лист Б, стр. 110 |
общая сумма уплаченных в рамках ПСН страховых взносов и пособий |
|
Лист Б, стр. 120 |
сумма взносов и пособий, уменьшающая налог по патентам из уведомления |
|
Лист Б, стр. 130 |
сумма взносов и пособий, учтённая ранее |
|
Лист Б, стр. 140 |
сумма взносов и пособий, оставшаяся неучтённой |
Итоги
Патент можно уменьшить на страховые взносы, это право действует с 2021 года и сохраняется в 2026-2027 годах. В вычет идут фиксированные взносы ИП за себя, 1% с доходов свыше 300 000 руб., взносы за работников, больничные за первые три дня болезни и платежи по договорам добровольного личного страхования. ИП без работников вправе уменьшить патент вплоть до нуля, ИП-работодатели — не более чем на 50%. Уплачивать взносы для применения вычета не требуется, важно, чтобы они причитались к уплате в год действия патента. Чтобы воспользоваться правом на вычет, нужно подать в налоговую уведомление по форме, утвержденной приказом ФНС от 26.03.2021 № ЕД-7-3/218@.
В первом полугодии я уменьшала 1/3 часть патента №1 на сумму страховых взносов. На оставшуюся часть патента (2/3) также делала уведомление с учетом предыдущего уменьшения, но пришел отказ с разъяснением того, что к уменьшению разрешено только 50% суммы патента. Пришлось срочно оплатить с р/с.
Теперь я в ступоре, как снова сделать уменьшение 1/3 части патента №2:
1.надо ли в стр.060 указать уменьшенную сумму налога из патента №1,
2.в стр.130 эту же сумму повторить?
Можно ли сделать перерасчет, и вернуть деньги?