
Документальное оформление списания медикаментов
Медицинские средства отпускаются из аптеки для использования при оформлении накладной (требования), один экземпляр которой хранится в аптеке учреждения, а второй — у материально ответственного работника, получившего эти лекарственные запасы. На основании данных из накладных заполняется книга учета протаксированных накладных (требований) (ф. 7-МЗ), итоги за месяц из которой переносятся в отчет аптеки о приходе и расходе аптекарских запасов в денежном (суммарном) выражении (ф. 11-МЗ).
Каков порядок ведения предметно-количественного учета лекарственных средств? Можно узнать в системе КонсультантПлюс оформив пробный бесплатный доступ на 2 дня. Если вы хотите пользоваться системой на постоянной основе, уточните ее стоимость.
Хотите всегда иметь развернутую информацию по данной теме? Тогда воспользуйтесь бесплатно пробным доступом к системе КонсультантПлюс. А если вы захотите пользоваться ею постоянно, здесь можно запросить ее стоимость.
С 02 декабря 2020 года учреждения не обязаны использовать именно эти бланки. Для выбора форм рекомендуется ознакомиться с НПА ФЗ № 61-ФЗ «Об обращении лекарственных средств» и Приказом Минздрава России № 378н от 17.06.2013.
При использовании учреждением ЭДО оцифрованные аналоги нужных форм можно легко найти в медицинской информационной системе «1С:Медицина» либо в «М-Аптека Плюс». Формы содержат те же реквизиты и сохраняют смысл.
Для медицинских средств, которые должны дополнительно учитываться в предметно-количественном виде (спирт, ядовитые средства, лекарства, которые могут оказывать наркотический эффект, вещества, имеющие существенную стоимость, а также препараты, которые находятся на стадии исследования, и тара), оформляются специальные регистры:
- книга предметно-количественного учета аптекарских запасов (ф. 8-МЗ):
- ведомость выборки израсходованных лекарственных средств, подлежащих предметно-количественному учету (ф. 1-МЗ).
Об обязанности вести ПКУ четко прописано в 61-ФЗ. В Приказе № 378н можно ознакомиться с актуальными правилами регистрации операций с препаратами, подлежащими ПКУ. Также здесь детально описаны правила ведения специализированных журналов.
Порядок списания медикаментов в бюджетных учреждения смотри здесь.
Если БУ не располагает аптекой, то лекарства поступают в отделения медицинского учреждения, минуя промежуточный пункт, в количестве, требуемом для осуществления текущей деятельности. При поступлении подписывается 4 экземпляра накладных для обычных лекарств (2 — для учреждения, 2 — для поставщика) и 5 экземпляров (2 — для учреждения, 3 — для поставщика) для медикаментов, которые учитываются в предметно-количественном виде. Поступившие накладные сопоставляются со счетом от поставщика, предоставляемым за определенный сторонами период. На основании счета и накладных бухгалтерия проводит списание использованных медикаментов.
Списание медикаментов нужно подтвердить первичными документами. Состав и формы пакета бумаг в данном случае определяется организацией самостоятельно и утверждается учетной политикой. Как правило, такая операция оформляется актом на списание ТМЦ.
В бюджетных учреждениях для списания материальных запасов (в том числе медикаментов на счёте 105) применяется форма 0510460 «Акт о списании материальных запасов», утверждённая Приказом Минфина России от 15.04.2021 № 61н. Данная форма заменила ранее применявшуюся форму 0504230 и обязательна к использованию с 1 января 2024 года. Скачать бланк такого акта можно бесплатно, кликнув по картинке ниже:
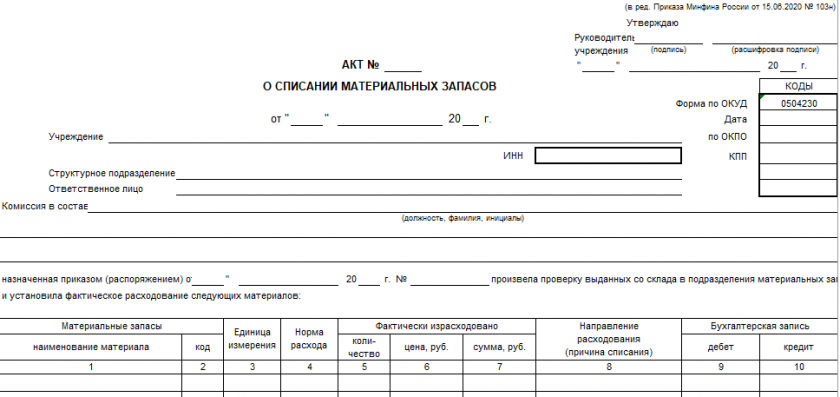 Акт о списании материальных запасов по ф. 0504230
Алгоритм списания ТМЦ с 2021 года регламентирован ФСБУ 5/2019 «Материалы». Но данный стандарт не регламентирует порядок списания запасов так детально, как Методические указания, утвержденные Приказом Минфина России от 28.12.2001 № 119н и утратившие силу после вступления в силу ФСБУ 5/2019. По нашему мнению, организация вправе разработать свой порядок списания запасов, используя в качестве основы, в том числе, данные Методические указания.
Согласно п. 125 и 126 утративших силу Методических указаний акт списания ТМЦ должен был быть подписан членами комиссии и утвержден руководителем. Законодательно не закреплено, какое количество людей должно быть в комиссии. Состав комиссии утверждает приказом руководитель организации. В 2026 году данные положения учреждение вправе применять по собственному желанию.
РАЗЪЯСНЕНИЯ от КонсультантПлюс:
Медорганизация списала лекарства в связи с истечением срока годности. ТФОМС при проверке признал это нецелевым использованием средств, потребовал вернуть деньги в бюджет и уплатить штраф. По мнению контролеров, нарушение состояло в том, что организация не планировала потребность в медикаментах и не учитывала их срок годности... Как решил спор суд, читайте в обзорном материале от КонсультантПлюс. Если у вас нет доступа к системе, получите пробный онлайн-доступ бесплатно.
Бухгалтерский учет списания медикаментов
С 1 января 2026 года бухгалтерский учет медикаментов в БУ ведется в соответствии с требованиями СГС «Единый план счетов бухгалтерского учёта государственных финансов» (утверждён приказом Минфина России от 30.08.2024 № 121н). Кроме того, действует Федеральный стандарт бухгалтерского учёта государственных финансов «План счетов бухгалтерского учёта бюджетных и автономных учреждений», утвержденный приказом Минфина России от 20.09.2024 № 133н.
Подробнее об обозначении разрядов в номере счета смотри тут.
Для бухучета медикаментов используются счет 010500000 «Материальные запасы» и счет аналитического учета 010501000 «Медикаменты и перевязочные средства».
Существует 2 варианта списания стоимости медицинских запасов:
- по фактической стоимости единицы;
- по средней фактической стоимости.
Как в бухгалтерском учете медицинской организации отражаются операции по учету медикаментов (лекарственных средств)? Можно узнать в системе КонсультантПлюс оформив пробный бесплатный доступ на 2 дня. Если вы хотите пользоваться системой на постоянной основе, уточните ее стоимость.
Если БУ выбрало определенный способ для конкретного вида лекарственных средств или их группы, то оно не может поменять этот способ в течение всего отчетного года. Расчет средней фактической стоимости производится по формуле:
Сср = (Сн + Сп) / (Кн + Кп),
где:
Сср — средняя фактическая стоимость определенного вида медикаментов;
Сн — стоимость медикаментов на начало месяца;
Сп — стоимость поступивших медикаментов в течение месяца на дату списания;
Кн — количество медикаментов на начало месяца;
Кп — количество поступивших медикаментов в течение месяца на дату списания.
Пример расчета средней фактической стоимости ищите в статье «Учет материалов в бюджетных учреждениях (нюансы)».
Перечень проводок, которыми отражается списание медикаментов в БУ, можно посмотреть в таблице. Вы можете скачать ее бесплатно по ссылке ниже:

С 2020 года лекарственные препараты обязательно должны быть промаркированы. Как провести инвентаризацию остатков и списать остатки, читайте в КонсультантПлюс. Изучите материал, получив пробный доступ к системе бесплатно.
Подробную информацию об учете медикаментов в БУ ищите в статье «Учет медикаментов в бюджетных учреждениях (нюансы)».
Итоги
Учет медикаментов требует особого внимания. Он оформляется строго регламентированными документами, которые должны проверяться и контролироваться не только бухгалтером учреждения, но и руководителем.
(утв. Главным государственным санитарным врачом РФ 15.01.2008)
"3.3. Мероприятия по обеззараживанию, уничтожению и утилизации шприцев инъекционных однократного применения должны проводиться в соответствии с требованиями санитарных правил и иных нормативных правовых актов Российской Федерации во всех лечебно-профилактических учреждениях независимо от их профиля."
?