
Что изменилось в форме 1-6-Учет
ФНС обновила форму уведомления 1-6-Учет (КНД 1111054). Изменения связаны с поправками в ст. 83 НК РФ, которые внес закон от 28.11.2025 № 425-ФЗ: с 1 сентября 2026 года организация с обособленными подразделениями (ОП) может не только выбрать инспекцию для учета, но и отказаться от выбора. Форму изменил приказ ФНС от 05.10.2026 № ЕД-1-14/795@ (вступает в силу 09.12.2026).
Скачать бланк можно бесплатно по ссылке ниже:
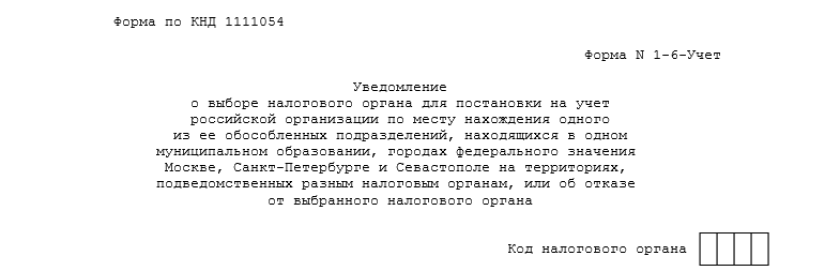 Уведомление о выборе инспекции для постановки на учет по месту нахождения одного из ее ОП (форма 1-6-Учет) (образец и бланк)
Название формы дополнили словами «или об отказе от выбранного налогового органа». В уведомлении появилось поле «Сообщает» из одного знакоместа:
- «1» — о выборе налогового органа;
- «2» — об отказе от выбора.
В электронном формате для этого добавлен признак ПрВыбНО, а версия формата изменилась с 5.03 на 5.04.
Как отказаться от выбранной инспекции для постановки на учет ОП
Форма 1-6-Учет нужна организациям, у которых несколько ОП находятся в одном муниципальном образовании либо в Москве, Санкт-Петербурге или Севастополе, но подведомственны разным инспекциям. Такие организации могут встать на учет по месту нахождения одного из ОП в выбранной инспекции.
При поступлении уведомления с отказом от выбранного налогового органа обособленное подразделение ставится на учет в инспекцию по адресу места его нахождения (см. информацию ФНС от 11.09.2026).
Куда и как подать уведомление об отказе от выбранной инспекции
Уведомление об отказе подается так же, как уведомление о выборе (информация ФНС от 11.09.2026):
- лично или через представителя;
- по почте заказным письмом;
- в электронной форме по телекоммуникационным каналам связи;
- через личный кабинет налогоплательщика.
Российские организации направляют уведомление в инспекцию по месту нахождения организации, иностранные — в выбранный налоговый орган.
Как обособленные подразделения, выделенные и не выделенные на отдельный баланс, платят налоги, взносы и сдают отчетность, подробно разъясняется в готовом решении. Изучайте бесплатно по пробному доступу в КонсультантПлюс. Если вы хотите пользоваться системой на постоянной основе, уточните ее стоимость.
Другую важную поправку из 425-ФЗ по обособкам рассматриваем здесь.