
Как ИП уменьшить патент на страховые взносы в 2026-2027 годах: когда и куда подавать уведомление
Чтобы ИП уменьшить ПСН на взносы, нужно подать уведомление в налоговый орган по месту постановки на учет в качестве плательщика ПСН (п. 1.2 ст. 346.51 НК РФ).
НК РФ не устанавливает:
- срок подачи уведомления об уменьшении стоимости патента на сумму страховых платежей (взносов);
- ограничения по количеству поданных уведомлений.
Налоговики подтверждают, что предприниматель вправе в течение года подать два уведомления об уменьшении налога, если уплачивает патент двумя платежами. И рекомендуют подавать уведомление на уменьшение суммы налога не позднее, чем за 20 календарных дней до уплаты патента. Заблаговременная отправка позволит снизить налог и избежать начисления задолженности при списании суммы для уплаты патента с единого налогового счета ИП, отмечают в УФНС.
Про изменения в ПСН с 2026 года читайте нашу статью.
Форма уведомления об уменьшении патента на взносы (КНД 1112021) и как ее заполнить
Форма уведомления
В настоящее время действует форма уведомления об уменьшении суммы налога, уплачиваемого при ПСН, на сумму страховых взносов и пособий, выплачиваемых работникам (форма КНД 1112021), утв. приказом ФНС от 26.03.2021 № ЕД-7-3/218@. Скачать бланк уведомления можно бесплатно, кликнув по картинке ниже:
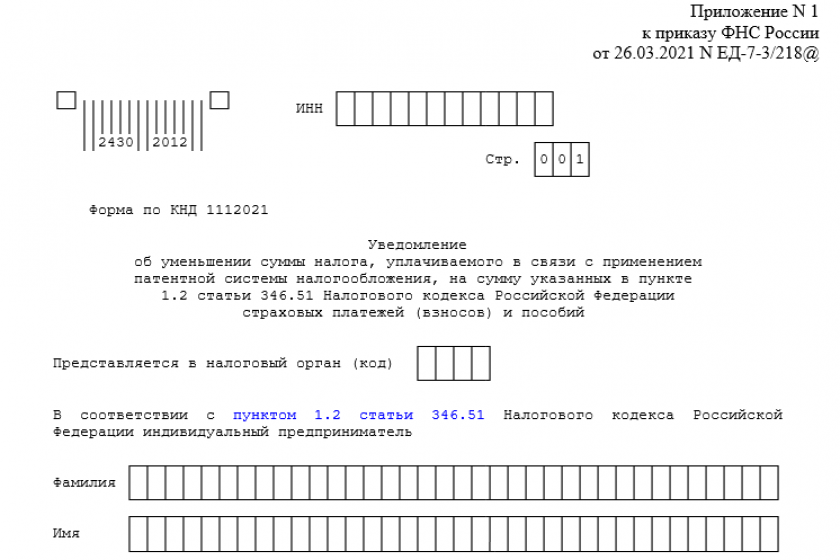 Бланк уведомления об уменьшении суммы налога при ПСН на сумму страховых взносов и пособий
Детально о том, как применяется вычет, читайте в готовом решении от КонсультантПлюс. Пробный доступ к правовой системе можно получить бесплатно. Если вы хотите пользоваться системой на постоянной основе, уточните ее стоимость.
Ниже расскажем, как заполнять уведомление.
Сумма взносов в уведомлении
В листе «А» укажите сведения по каждому патенту, который уменьшаете на взносы и пособия. В строке 060 по каждому патенту отразите взносы, на которые уменьшили налог по этому патенту в предыдущих уведомлениях.
В листе «Б» в строке:
- 110 — укажите общую сумму уплаченных в рамках патентной системы страховых взносов и пособий за работников и подлежащих уплате в календарном году действия патента фиксированных взносов ИП за себя;
- 120 — общую сумму взносов и пособий, уменьшающую налог по патентам, в отношении которых подается уведомление (сумма значений строк 050 листа А);
- 130 — указывается общая сумма взносов и пособий, учтенная ранее, — сумма значений строк 060 листа А.
Пример заполнения уведомления есть в КонсультантПлюс. Получите пробный демо-доступ и бесплатно переходите в материал.
Признак налогоплательщика
Признаков налогоплательщика два:
- «1» — налогоплательщик, производящий выплаты и иные вознаграждения физлицам;
- «2» — налогоплательщик, не производящий выплаты и иные вознаграждения физлицам.
Признак нужно заполнить по каждому патенту, который уменьшается на взносы и пособия.
Если в календарном году у предпринимателя куплены несколько патентов и хотя бы по одному из них используется наемный труд, признак «1» указывается в отношении всех патентов, у которых период действия приходится на период, в котором ИП использовал труд наемных работников.
Важно! Самозанятые не учитываются в числе работников на ПСН.
Когда налоговая откажет в уменьшении патента на взносы и как пересчитают вычет
Не забывайте, что налоговая может отказать ИП в уменьшении стоимости патента, если:
- он не уплатил взносы, которые указаны в уведомлении;
- указал в уведомлении сумму взносов и пособий, в размере большем, чем можно взять к уменьшению (тогда отказ — в соответствующей части).
Отказ инспекция оформляет соответствующим уведомлением не позднее 20 рабочих дней со дня получения уведомления об уменьшении налога; направляет его через личный кабинет, а при его отсутствии — заказным письмом (п. 1.2 ст. 346.51 НК РФ). В этом случае налог нужно уплатить в срок без уменьшения; повторно подать уведомление можно. Для этого применяется форма, утв. приказом ФНС от 24.03.2021 № ЕД-7-3/217@.
Уведомление о перерасчете уменьшения налога при ПСН (форма с 01.11.2024)
Если ИП уменьшил стоимость патента на сумму взносов за год, но впоследствии обязательство по взносам оказалось меньше, ФНС пересчитает сумму примененного вычета (не позднее двух лет со дня окончания срока действия патента) и направит уведомление о перерасчете через личный кабинет, а при его отсутствии — заказным письмом, с указанием причины:
- утрата статуса ИП;
- переход на НПД;
- возникновение оснований, указанных в п. 7 ст. 430 НК РФ (освобождение от уплаты взносов; в том числе по заявлению ИП и подтверждающим документам),
а также суммы налога по ПСН, которую ИП должен уплатить в связи с перерасчетом, в разбивке по патентам.
Форма уведомления утв. приказом ФНС от 14.06.2024 № ЕД-7-3/462@ и применяется с 1 ноября 2024 года (см. Информацию ФНС от 09.10.2024).
Перерасчет возможен и при прекращении предпринимательской деятельности на ПСН до истечения срока действия патента, если после пересчета налога вычет получился больше допустимого (письмо ФНС от 20.07.2026 № СД-36-3/6213@; позиция согласована Минфином — письмо от 19.05.2026 № 03-11-09/41755).
Пример из письма: ИП с работниками, патент на 2026 год, налог 90 000 руб., вычет 45 000 руб. (50%); деятельность прекращена 01.05.2026, налог пересчитан и составил 29 590 руб., допустимый вычет — 14 795 руб., поэтому ранее произведенное уменьшение пересчитывается.
В 2025 году по настоящее время никаких платежей не делал. По уведомлению налоговой до 01.04.2025 с ЕНС спишется 5148р. (треть суммы) за патент. Нужно ли мне до подачи уведомления заплатить какие либо взносы?
Ну вообще, если я не ошибаюсь, начисление взносов в программе налоговой происходит 31 декабря - на момент уплаты, а до этого они просто висят в качестве положительного сальдо на ЕНС. Поэтому надо понимать, что именно Вы заплатили, что именно Вам осталось доплатить за 2024 год. По сути, Вам нужно было заплатить сами взносы и сумму патента за минусом этих взносов, тогда никаких проблем быть не должно.
Если имеются в виду страховые взносы, то начиная с 2023 г. мы уменьшаем патент на взносы, ПОДЛЕЖАЩИЕ уплате в данном налоговом периоде (без самого факта уплаты). Т.е. на фиксированные взносы патент уменьшается только год в год. За периоды до 2023 г. мы уменьшали патент именно на уплаченные взносы. Вот тогда, если был пропущен срок уплаты, взносы в уменьшение патента принимались именно в год уплаты.
ИП без работников, патент на 2024 год 57132=, до 1 апр нужно оплатить 1/3 часть 19044=.
Подаю уведомление на зачет взносов в счет патента на всю сумму 49500? А оплачиваю 1/3 патента 19044= до 1 апреля верно?? На какой КБК платить?
статье. На вашем месте я бы патент не платила, поскольку сумма страховых взносов перекрывает первую треть патента, а в конце года уже можно будет заплатить недостающую часть.
ИП на ПСН. Работников нет.
Патент выдан на 2023 год (с 01.0.1-31.12.). Сумма патента на год 44 199 руб. До 01.04.2023 нужно оплатить 14 733 руб.
В марте оплатила страховые взносы в сумме 15.000 руб.
Как заполнить в форме КНД1111021 (уведомление) Лист А (строки 040, 050, 060) и Лист Б.
Лист Б стр. 110 - сумма уплаченных взносов 15000, стр. 120 - 14733, стр. 140 - разница между ними.
Если не ошибаюсь, то вроде так.
Заявление о возврате суммы излишне уплаченного (взысканного, подлежащего возмещению) налога (сбора,страховых взносов, пеней, штрафа) КНД 1150058
или
Заявление о зачете суммы излишне уплаченного (подлежащего возмещению) налога (сбора, страховых взносов, пеней, штрафа) (Форма по КНД 1150057)
Так как патент полностью оплачен уведомление подавать уже не нужно.
001- 2 – налогоплательщик, не производящий выплаты и иные вознаграждения - 2
физическим лицам
110 - Общая сумма налога к уплате по патентам, в отношении которых производится уменьшение суммы налога (сумма стр.030 Листа А) (в рублях) - 50000 р (в патенте)
120 - Сумма страховых платежей (взносов) и пособий, предусмотренных пунктом 1.2 статьи 346.51 Налогового кодекса Российской Федерации, уменьшающая сумму налога, уплачиваемого в связи с применением патентной системы налогообложения (в рублях)
для стр. 001 = "1": стр. 120
Добрый вечер. Начислено патент за год 33888, уплатила 1\3 патента 11296. есть работники, страховых взносов за год уплочено 100765, можно ли мне подробно по шагово заполнить строки, что ставить с стр. 040.050.060. потом в строках 110,120.130,140.
Стр. 040 - 33888, стр. 050 - 16944, стр. 060 - 0, стр. 110 - 100765, стр. 120 - 16944, стр. 130 - 0, стр. 140 - 83821.
Сумма переплаты в рамках одного календарного года по одному патенту на следующий год не переходит, верно же?
На каждый год даже по одной деятельности открывается новый патент.
НЕ СКАЧИВАЕТСЯ БЛАНК 1111021 КНД