
Упрощенная система налогообложения (основные особенности)
Упрощенная система налогообложения (УСН) — это один из специальных налоговых режимов, использование которого позволяет предпринимателю существенно упростить процесс расчета налоговых платежей, их внесения в бюджет, а также составления сопутствующей отчетной документации.
Возможностью применения УСН обладают организации, отвечающие следующим критериям:
- численность их сотрудников не превышает 130 человек;
- суммарный годовой доход с учетом коэффициента-дефлятора не более 450 млн руб., то есть 490,5 млн руб. в 2026 году (1,090) и 518,85 млн руб. в 2027 году (1,153);
- балансовая стоимость основных средств составляет не более 200 млн руб. × коэффициент-дефлятор, то есть 218 млн руб. в 2026 году (1,090) и 230,6 млн руб. в 2027 году (1,153);
- филиалы и представительства отсутствуют;
Можно ли работать на УСН при наличии других обособленных подразделений, узнайте здесь. - доля участия в них других организаций составляет не более 25%.
Заявление на упрощенку при регистрации ООО
Если создаваемое общество отвечает требованиям, предъявляемым к организациям, которые могут работать с использованием УСН, заявление на применение данного режима налогообложения может быть подано в налоговый орган вместе с остальными регистрационными документами. Выбранную систему в этом случае можно применять сразу же после начала работы.
В том случае, если по каким-либо причинам заявление на применение упрощенки не было подано одновременно с иными регистрационными документами, представитель общества может сделать это позднее (но только после того, как компания будет поставлена на налоговый учет). При этом стоит помнить, что направить уведомление, согласно п. 2 ст. 346.13 НК РФ, нужно в течение 30 календарных дней с даты постановки на учет в налоговом органе. Несоблюдение установленного срока приведет к тому, что организация сможет перейти на упрощенку только с 1 января следующего года. При этом на протяжении же времени, оставшегося до начала нового налогового периода, компания будет работать с применением общей системы налогообложения.
Важно! Подсказка от КонсультантПлюс
Если вы подали уведомление о переходе на УСН, но затем решили изменить выбранный объект налогообложения, то можете представить новое уведомление. Сделать это нужно не позднее...
Подробнее читайте в готовом решении. Это можно сделать бесплатно, получив пробный доступ.
Форма заявления о переходе ООО на УСН
Формально направляемый в налоговый орган документ, содержащий волеизъявление представителя общества о переводе компании на УСН, является не заявлением, а уведомлением, т. к. переход на упрощенку является правом любого налогоплательщика, соответствующего критериям, установленным действующим налоговым законодательством (на это указывают положения абз. 1 п. 1 ст. 346.13 НК РФ). Форма, формат и порядок заполнения уведомления утверждены приказом ФНС России от 30.04.2026 № ЕД-1-3/285@ (действует с 30.07.2026). Теперь это единая форма «Уведомление (сообщение) по упрощенной системе налогообложения» (КНД 1154004), для вновь созданной организации заполняется раздел 1.
Скачать бланк можно бесплатно, кликнув по картинке ниже:
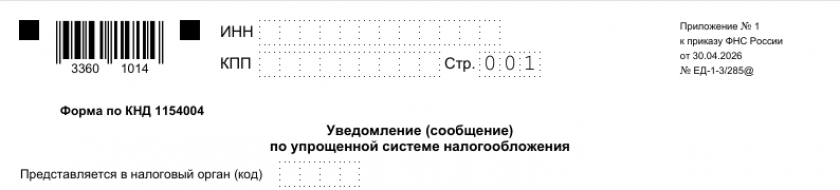 Заявление о переходе на УСН (образец и бланк)
Содержание заявления на применение упрощенки
В уведомлении должны быть зафиксированы:
- ИНН и КПП организации (если уведомление подается на стадии регистрации ООО, эти поля заполняют прочерками);
- код налогового органа, в который представляется заявление (его можно узнать в территориальном отделении ФНС или на официальном сайте ведомства);
- основание представления уведомления на титульном листе — код «1» (уведомление о переходе на УСН); основание перехода в подразделе 1.1 раздела 1 — код «2» (вновь созданные организации, переход с даты постановки на учет);
- наименование организации;
- код выбранного объекта налогообложения в подразделе 1.2 (1 — «доходы», 2 — «доходы минус расходы»);
- сведения о представителе юр. лица (Ф. И. О., номер контактного телефона) и код подтверждения достоверности сведений (1 — руководитель, 2 — представитель);
- дата подачи заявления и подпись представителя;
- реквизиты документа, подтверждающего полномочия представителя общества на осуществление от его имени юридически значимых действий.
Сведения о размере доходов на 1 октября и балансовой стоимости основных средств вновь созданной организацией не указываются. Печать предприятия на документе также не ставится, т. к. на стадии регистрации юр. лицо ее попросту не имеет.
Построчный алгоритм и образец заполнения уведомления вы можете посмотреть в КонсультантПлюс. Пробный доступ к системе предоставляется бесплатно.
Раздел «Заполняется работником налогового органа» заполняется сотрудником налогового органа, обладающего полномочиями по приему и регистрации заявлений.
Порядок подачи уведомления о переходе на УСН
Подать уведомление можно (п. п. 1, 2 ст. 346.13 НК РФ):
- в регистрирующий налоговый орган — если уведомление подается вместе с документами на регистрацию;
- в ИФНС по месту нахождения организации (месту жительства ИП) — если в течение 30 календарных дней со дня регистрации.
Способы подачи:
- на бумаге: лично (через представителя) или по почте.
Подготовьте два экземпляра. При личной подаче на одном из них нужно получить отметку о приеме. При отправке по почте необходимо строго ценное письмо с описью вложения. - в электронном виде по формату, утв. приказом ФНС от 30.04.2026 № ЕД-1-3/285@.
Действующее налоговое законодательство не содержит указаний, определяющих обязанность налоговой службы по направлению письменного уведомления в адрес налогоплательщика о его переводе на УСН. Однако налоговый орган при поступлении в территориальное отделение ведомства заявления с просьбой об индивидуальном информировании налогоплательщика (в том числе и официальном подтверждении факта использования им упрощенки), согласно приказа Минфина РФ «Об утверждении…» № ММВ-7-19/343@ от 08.07.2019, обязан направить соответствующее уведомление в адрес заявителя в течение 30 дней с момента его регистрации сотрудниками инспекции. Форма № 26.2-7, которую должен использовать налоговый орган при составлении информационного письма, утверждена приказом ФНС России от 29.07.2026 № АБ-1-3/526@. Посмотреть бланк можно бесплатно, кликнув по картинке ниже:
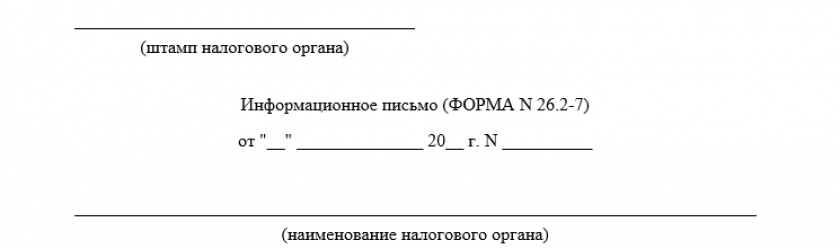 Бланк уведомления о возможности применения УСН
Итоги
Итак, представитель вновь регистрируемого ООО может представить в налоговый орган уведомление о переходе на упрощенную систему налогообложения, которое он может приложить к пакету регистрационных документов или подать в налоговый орган в течение 30 календарных дней с даты постановки на учет. При этом применение упрощенки является правом общества, соответствующего установленным законодателем критериям. Это значит, что для перехода на этот специальный налоговый режим не нужно получать разрешения налогового органа — достаточно уведомить его о принятом учредителями решении.