Кто должен вести журнал регистрации бюджетных обязательств
С целью закрепления единой методологии учета в органах госвласти и бюджетных ведомствах законодатели разработали ряд первичных учетных бланков и регистров, закрепив их в приказе Минфина от 30.03.2015 № 52н. В числе таких регистров — форма 0504064 «Журнал регистрации бюджетных обязательств».
Про инвентаризацию финансовых обязательств в бюджетном учреждении расскажем тут.
Хотите всегда иметь развернутую информацию по данной теме? Тогда воспользуйтесь бесплатно пробным доступом к системе КонсультантПлюс. А если вы захотите пользоваться ею постоянно, здесь можно запросить ее стоимость.
ВНИМАНИЕ! Вступивший в силу с 01.01.2022 новый стандарт ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учете» не применяется в организациях бюджетной сферы.


Подписывайтесь на нас удобным способом и смотрите полезный контент.
Хотите всегда иметь развернутую информацию по данной теме? Тогда воспользуйтесь бесплатно пробным доступом к системе «КонсультантПлюс». А если вы захотите пользоваться ею постоянно, здесь можно запросить ее стоимость.
В данном журнале отображаются сведения о бюджетных и денежных обязательствах бюджетного учреждения, учитываемых в текущем году.
Скачать бланк журнала можно бесплатно, кликнув по картинке ниже:
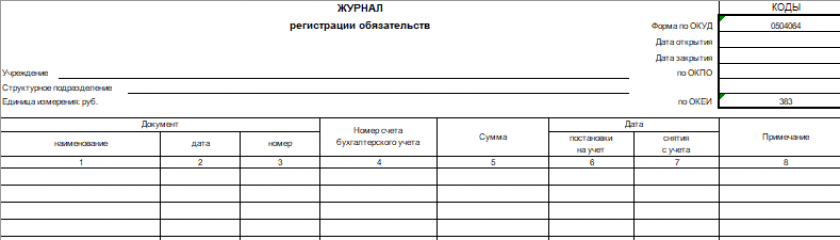 Журнал регистрации бюджетных обязательств - форма по ОКУД 0504064
Бланк журнала является обязательным приложением к учетной политике предприятия. Эксперты «КонсультантПлюс» подготовили пример оформления учетной политики учреждения. Если у вас нет доступа к справочной системе К+, получите демодоступ. Это бесплатно.
Учет обязательств в бюджетных учреждениях в «1С» рассмотрен здесь.
Что собой представляет форма 0504064
Унифицированная форма журнала содержит реквизиты, которые условно можно разделить на три части: заголовок, содержательную и подтверждающую.
В заголовке пишется:
- наименование документа;
- форма по ОКУД;
- дата открытия и закрытия;
- название учреждения и код по ОКПО;
- при наличии — структурное подразделение, в противном случае — прочерк;
- единица измерения, код по ОКЕИ.
Все строки заголовочной части должны быть правильно и полностью заполнены. Незаполнение каких-либо данных или ошибочное их указание может привести к тому, что документ не будет принят контролирующими органами.
Типовые проводки бюджетного учета есть в материале «Типовые проводки по бюджетному учету (примеры)».
Содержательная часть представлена в виде таблицы, в которую вписываются показатели по поступлению и движению объектов учета:
- наименование, номер и дата документа, на основании которого принято обязательство;
- номер бухгалтерского счета;
- сумма в рублях;
- дата постановки обязательства или денежного обязательства на учет и дата снятия с учета.
Подтверждающая часть состоит из указания должности, подписи и расшифровки Ф. И. О. ответственного лица, на которого возложено заполнение формы, а также даты заполнения документа.
Принятые бюджетные обязательства — бухгалтерские проводки смотри тут.
Если по окончании отчетного года неисполненные бюджетные обязательства планируется исполнить за счет лимитов обязательств будущего года, то их нужно перерегистрировать в новом журнале, который открывается в следующем году. Суммы переносятся в объеме, который планируется к исполнению в будущем периоде за счет соответствующих лимитов бюджетных обязательств или иных предусмотренных источников финансового обеспечения.
Какой нужен запрос-требование о необходимости выделения дополнительных лимитов бюджетных обязательств (бюджетных ассигнований) и (или) объемов финансирования расходов в целях исполнения исполнительного документа? Можно узнать в системе «КонсультантПлюс», оформив пробный бесплатный доступ на 2 дня. Если вы хотите пользоваться системой на постоянной основе, уточните ее стоимость.
Итоги
Журнал регистрации бюджетных обязательств ведется органами госвласти и всеми бюджетными ведомствами. В данный документ последовательно вносятся сведения о бюджетных и денежных обязательствах учреждения, запланированных к исполнению в текущем году.